
数字人民币来了:普通人最关心的几件事
数字人民币正在从概念走进生活。我在银行系统工作多年,亲眼见证移动支付的风起云涌,如今又迎来央行数字货币元年。与微信、支付宝不同,数字人民币是法定货币的数字化形态,由国家信用背书,具备法偿性。普通人的钱包里将多出一个数字账户,购物、转账、缴费都能使用,而且交易全程安全可控。
很多人问:数字人民币和我们熟悉的电子支付有什么本质区别?最根本的差异在于,前者代表货币本身央行数字货币元年开启,后者只是支付渠道。数字人民币具有可追踪、可管控的特点,能有效打击洗钱、逃税等违法犯罪行为。同时,它支持离线支付,即使手机没信号也能完成交易。这种技术突破,让金融服务真正触达偏远地区居民。
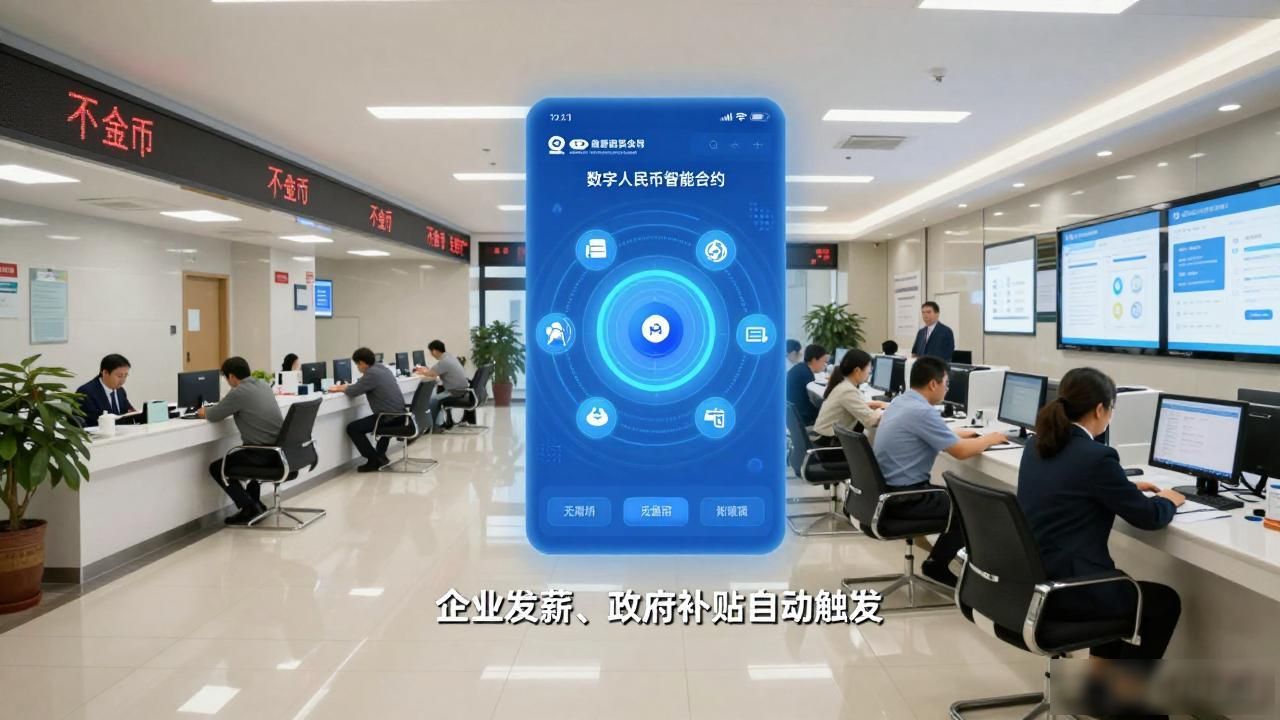
传统银行业正面临深刻变革。部分银行网点业务量持续下降,柜员需求减少。但这也带来新机遇——银行可以转型提供财富管理、跨境结算等增值服务。数字人民币的智能合约功能,让 conditional payment(条件支付)成为现实:企业发薪、政府补贴都可以设定自动触发机制,大幅降低操作成本。
对于普通消费者来说,最直观的变化是交易成本降低。目前微信支付、支付宝每笔都有一定手续费,数字人民币由央行运营,预计未来将基本免除小额交易费用。更值得关注的是跨境支付场景数字人民币来了:普通人最关心的几件事,传统渠道手续费高昂且到账慢,数字人民币有望实现秒级到账,极大便利国际贸易和个人汇款。