
量化智能数字货币入门,从策略搭建到实盘风控的实操全解
做了六年策略开发,从A股量化做到加密市场,我的体会很直接:量化智能数字货币的核心不是让AI猜涨跌,而是用可复现的数学模型替代盘中情绪判断,把仓位、进出场、止损全部变成确定性规则。
落地时策略因子通常围绕价格动量、成交量突变和链上持仓变化构建。我常用的组合是72小时RSI偏离度配合交易所资金费率套利,数据源接Binance的REST API,每5分钟刷新一次。因子不是越多越好,两个相关性低于0.3的因子往往比堆十个更稳定。
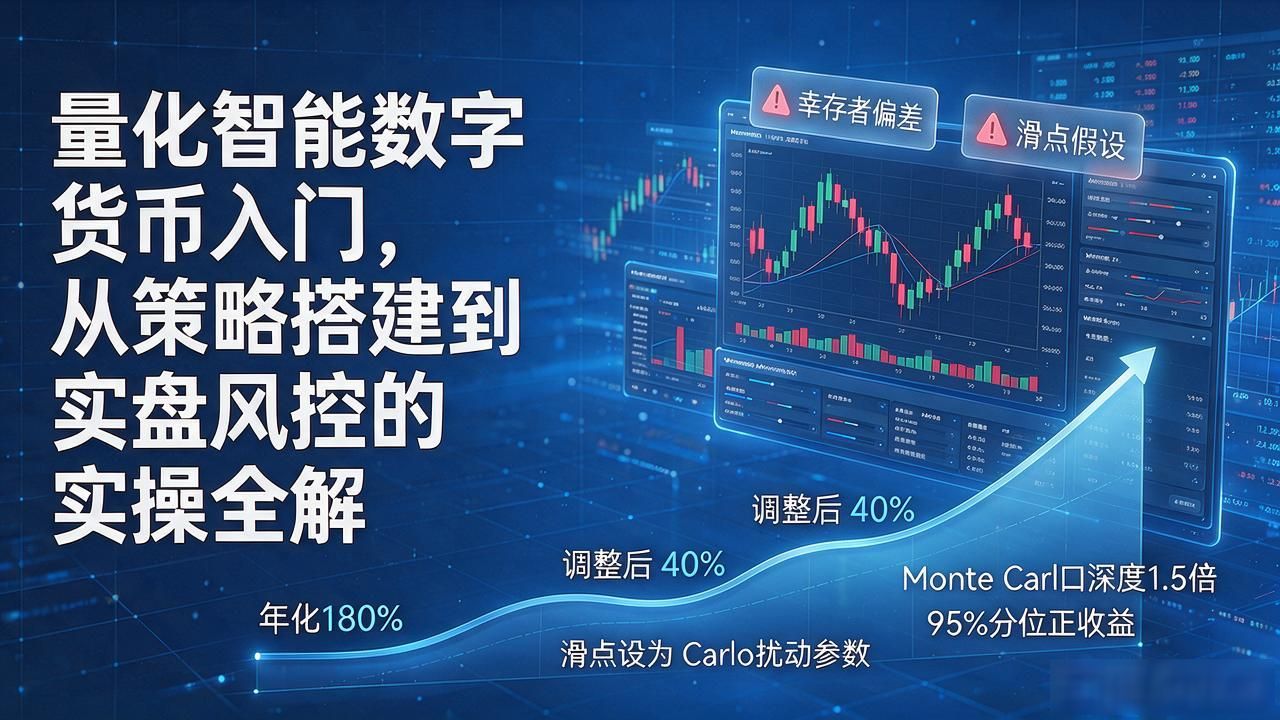
回测最大的坑是幸存者偏差和滑点假设。2024年我跑一个Meme币轮动策略,回测年化180%,加上滑点和成交延迟后掉到40%出头。所以我每次把滑点设为盘口深度的1.5倍,再跑Monte Carlo扰动参数,95%分位仍为正收益才进下一阶段。
实盘风控决定生死。加密7×24交易,我给自己定的硬规则:单策略日回撤超3%自动降仓至20%,账户总回撤触15%停全部信号,人工介入复盘。交易所API的IP白名单和提现地址锁定必须配齐,防住账户被拖走这条命。
2025年起加密市场波动率明显收敛量化智能数字货币入门,从策略搭建到实盘风控的实操全解,纯趋势策略夏普比从1.8滑到0.9量化智能数字货币,利润空间被HFT挤压得越来越薄。中小资金还想做,方向是往链上数据、DEX清算率这些另类信号里找alpha,但策略半衰期大概只有四到六周,慢一步就变成给别人送手续费。