
银行所用的数字货币:到底是什么?
大家常听到银行在推数字人民币,觉得是手机里的新钱。其实它不只是App里的余额,而是央行发行的法定货币数字形态。银行作为运营机构,负责开户、兑出兑换,它本质仍是现金的数字化延伸,不是存款也不是第三方支付账户。
对普通用户来说,最大区别在于它的“离线支付”能力。即便没信号、没电,只要双离线模块支持,刷一下手机就能完成转账,这在偏远地区或应急场景下比任何扫码都靠谱。它具备法偿性,商家不得拒收,这点和微信支付宝有本质不同。
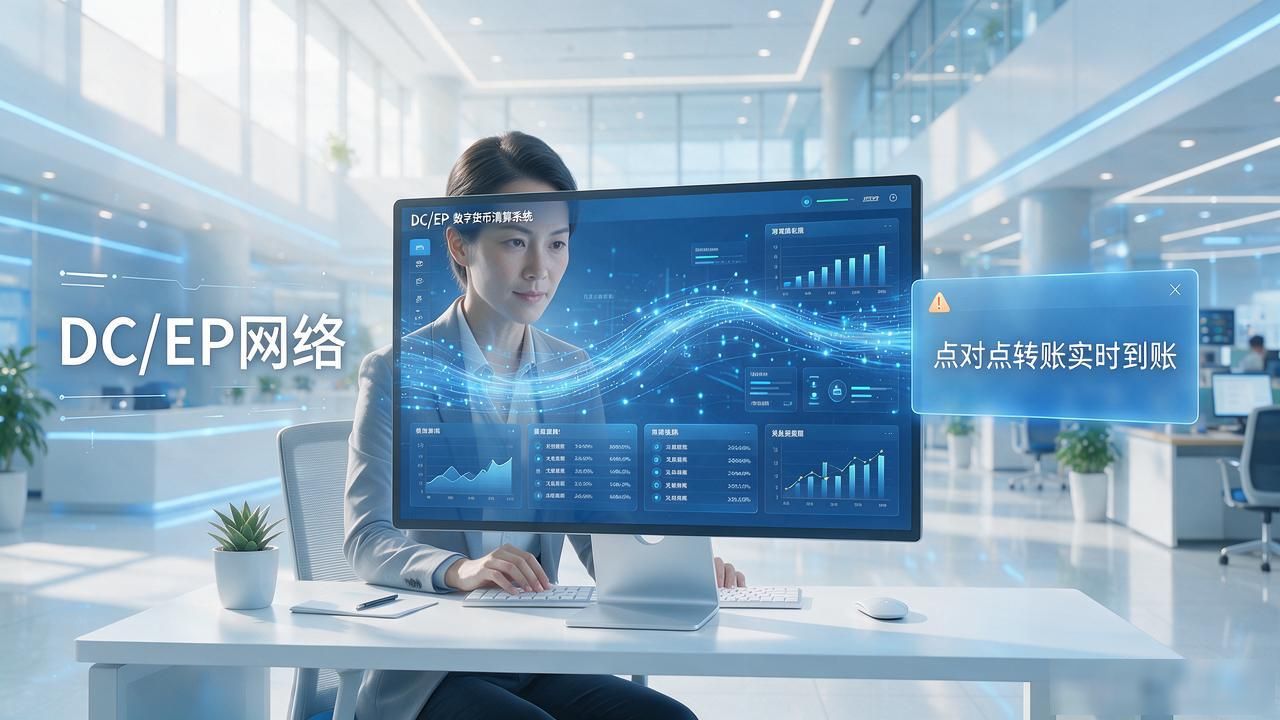
银行内部,数字货币正在重塑清算效率。以前跨行转账要经过多层清算节点,耗时且手续费高。现在通过DC/EP网络银行所用的数字货币:到底是什么?,点对点转账实时到账,资金流转速度极大提升。这不仅降低了银行的运营成本银行所用的数字货币,也让普惠金融真正落地到小微企业和个体户手中。
安全风险也是大家最关心的。数字货币采用可控匿名原则,既能保护个人隐私,又让反洗钱和反恐融资变得可追溯。银行掌握了密钥管理权,但无法随意冻结或查看用户明细,这种“看得见但摸不着”的设计,平衡了便利与安全。
未来,随着跨境支付试点扩大,银行数字货币将直接连接各国央行系统,绕开传统SWIFT网络。这意味着外贸企业的结算周期从几天缩短到秒级,汇率风险也大幅降低。普通百姓也许没直接感受到,但背后的金融基础设施已悄然升级。