
数字货币以后到底能干嘛?五个真实场景讲透它和你钱包的关系
做了八年跨境支付产品,提起"数字货币",很多人脑子里还是K线和炒币。说句实在话,它正在变成一条底层管道,像水电一样嵌进汇款、结算、缴费这些具体环节。我挑几个方向,讲讲最可能跑通的落地画面。
跨境汇款是第一个被彻底改写的场景。现在一笔从深圳汇到拉各斯的货款,中间过三四家银行数字货币在未来的应用,到账两三天,手续费吃掉1.5%到3%。换成数字货币清算通道,同一法币体系内到账压缩到十秒以内,中间环节直接砍掉,成本降到几分之一。东南亚和非洲做小批量出口的商户,会是第一批跑起来的群体。
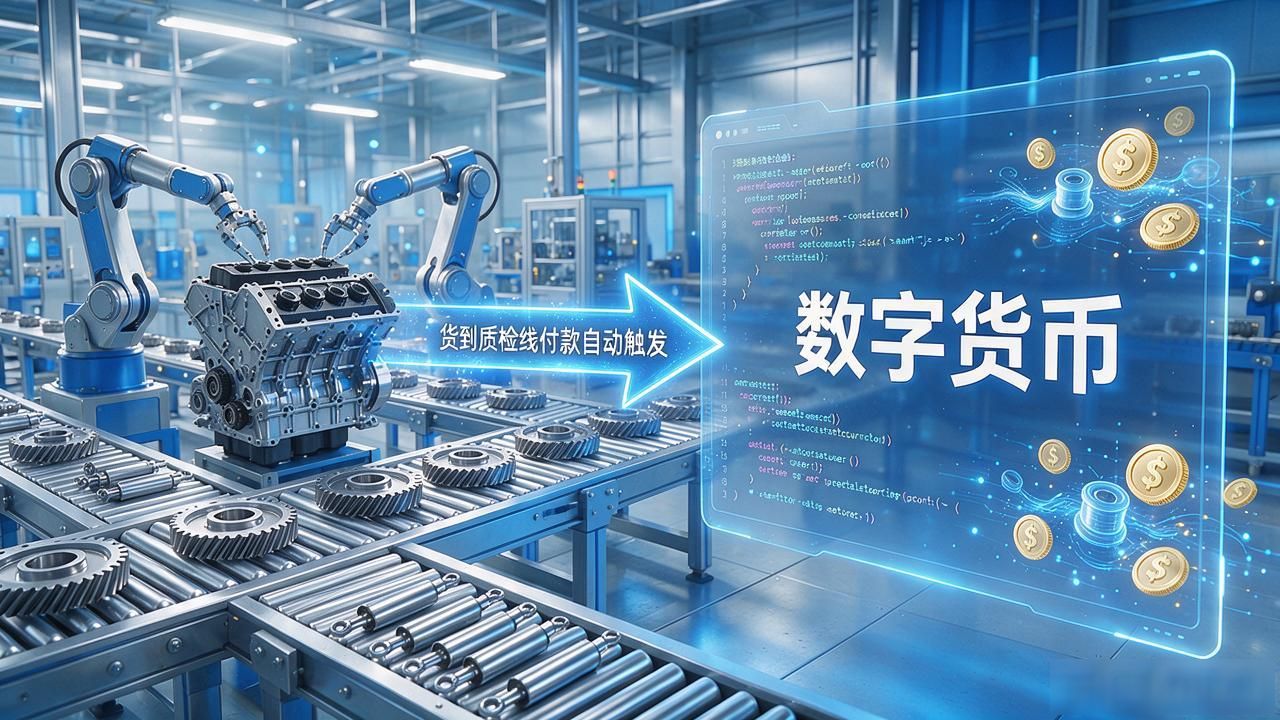
第二个场景藏在工厂里。一条汽车供应链上,账期层层嵌套,垫资压力巨大。把智能合约和数字货币绑定,货到质检线付款自动触发,不用双方财务对单据、走审批。中小供应商现金流周转从六周压到两周,过去只有大厂内部才做得到。
落到日常消费,数字人民币试点已经跑进地铁、食堂、菜市场。它和第三方支付最大的区别是法偿属性,商家不收手续费,断网也能刷离线码。接下来两年,政务缴费、医保结算、社保发放会陆续切到这条通道上,和银行卡并行运行。
还有一个容易被忽略的方向:海外稳定币在贸易结算里的渗透。美元、欧元稳定币已经在非洲和东南亚的小额贸易里跑起来,绕开SWIFT,结算周期从天级压到分钟级。对出口型企业来说数字货币以后到底能干嘛?五个真实场景讲透它和你钱包的关系,这是一笔实打实的成本账。