
数字货币上新台阶了数字货币上新台阶了,这次的变化跟普通人的钱包关系很大,这次的变化跟普通人的钱包关系很大
数字货币最近确实上了一个新台阶。我在这个行业摸爬滚打十几年,见过太多"概念热"和"落地冷"的割裂,但这一轮不一样。从底层结算架构到跨境互通机制,数字货币正在从"能不能用"跨到"好不好用"的阶段。币价涨跌只是表面,真正值得盯的是基础设施和制度框架在动。
最直观的变化在跨境支付。mBridge多边央行数字货币桥项目,五国机构联合跑通了基于央行数字货币的跨境结算,单笔到账时间从过去的两三天压缩到分钟级。我参与过早期测试环境搭建,当时大家都觉得"能跑通就行",现在它已经进入了常态化运营。这意味着跨境汇款的中间环节被砍掉了一大截,手续费和到账速度这两个老痛点终于有了实质性改善。
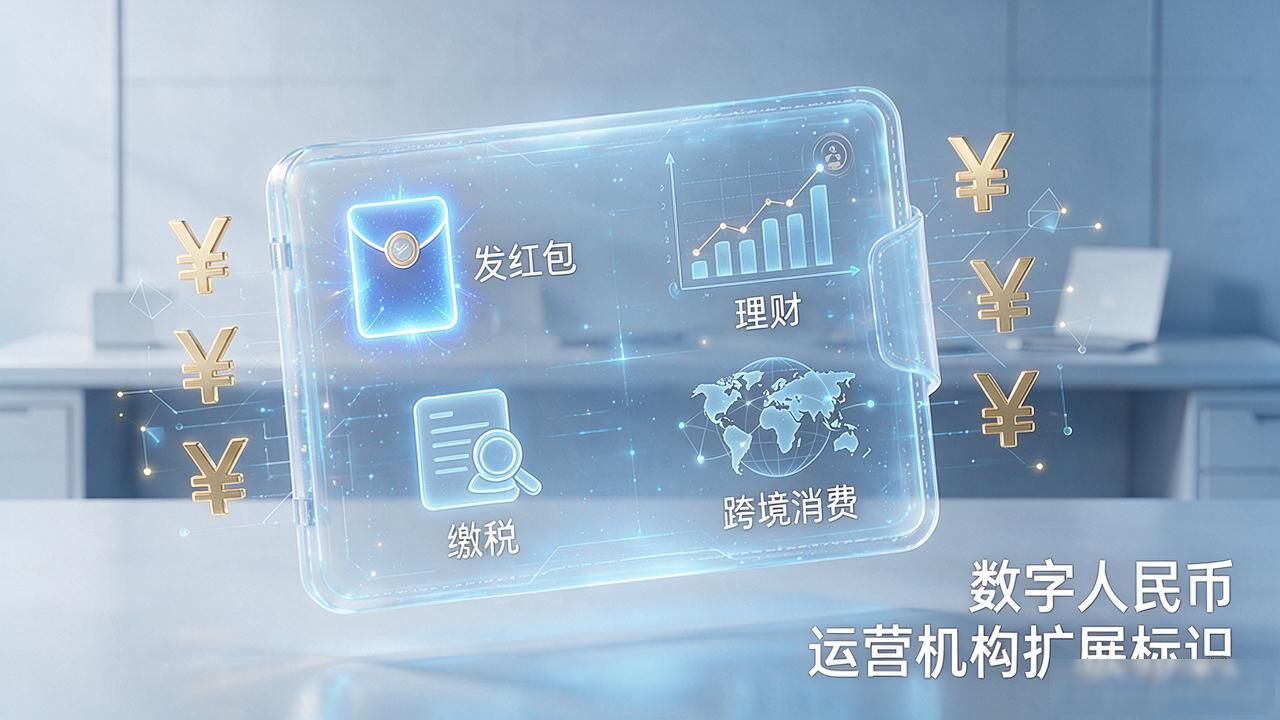
制度层面也在加速。过去三年,全球有超过一百三十个央行在推进各自央行数字货币的研究或试点,其中四十多个已经实质性发行。国内这边,数字人民币的运营机构扩到了十几家,钱包功能从"发红包"迭代到了理财、缴税、跨境消费。我常跟朋友说,从实验田到日常工具,这一步跨过去,性质就完全不同了,它开始重塑支付习惯和金融基础设施。
说回普通人。数字货币上台阶,对大多数人来说不意味着"去炒币",而是你的转账、收款、跨境汇款会变得更便宜、更快、更透明。我在银行科技部门待了八年,最直观的感受是:技术真正落地的那一年,用户是感知不到"新"的,只觉得"好像一直就这样"。你平时用数字人民币交水电费、付外卖的时候数字货币上新台阶,有没有留意过它背后这套清算系统跟十年前已经完全不一样了?