
数字货币使用机制详解:钱包怎么开、钱怎么转、日常怎么花
做了六年支付系统开发,我比多数人都清楚数字货币从开户到花出去,每一步背后跑了什么逻辑。今天把这些机制掰开了讲。
数字货币使用机制的核心是"数字钱包"。打开数字人民币App,系统生成一对密钥——公钥绑在手机,私钥存在安全芯片里。每笔交易靠私钥签名、公钥验证,跟银行U盾一个道理。硬钱包是实体卡适合大额,软钱包就是手机App日常够用。
充值走的是银行账户绑定通道。银行卡里的钱转到数字钱包,银行端扣款,央行清算系统记账,余额就多了。转账分两种:在线转账需双方联网,类似微信红包;离线转账是手机没信号时碰一下就完成,底层是NFC互传加密数据再验签。这个离线能力是它跟微信支付宝最大的区别。
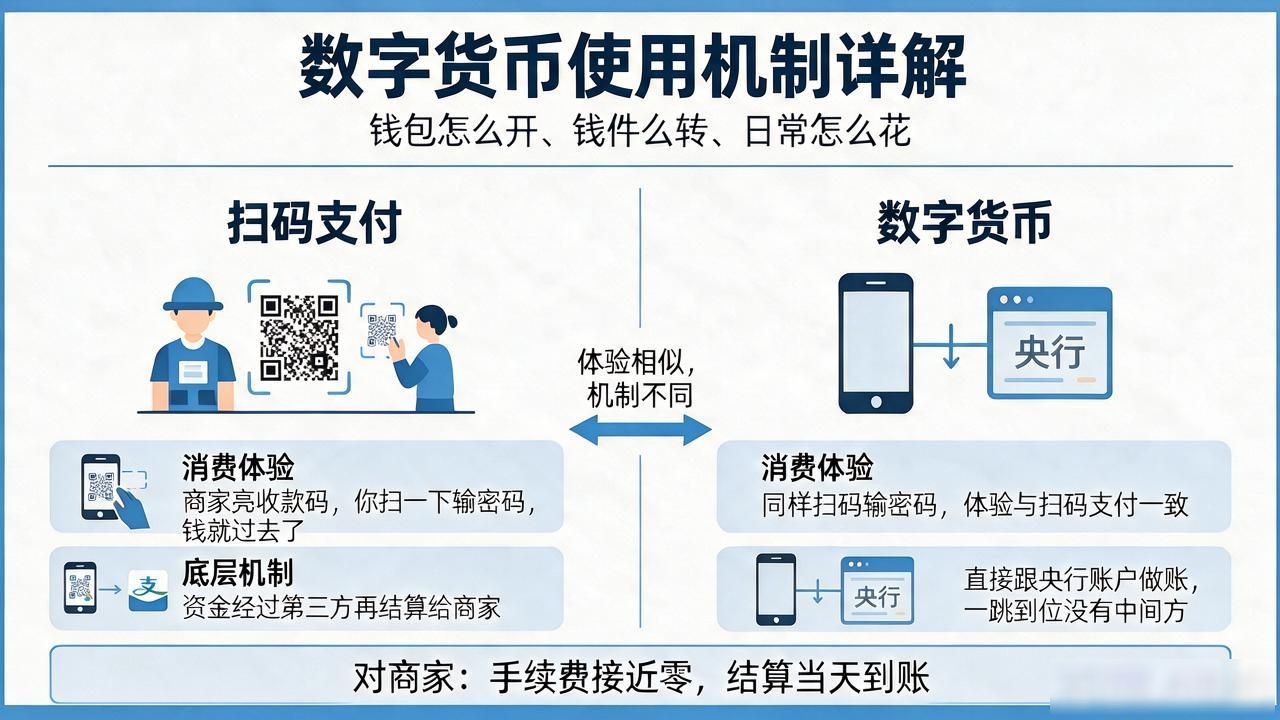
消费体验跟扫码支付很像,商家亮收款码,你扫一下输密码,钱就过去了。但底层区别很大:扫码支付资金经过第三方再结算给商家;数字货币是直接跟央行账户做账,一跳到位没有中间方。对商家来说手续费接近零,结算当天到账。
很多人问数字货币是不是完全匿名,答案是"可控匿名"。小额交易只记钱包编号不关联身份证,保护隐私;大额或频繁交易触发风控数字货币的使用机制数字货币使用机制详解:钱包怎么开、钱怎么转、日常怎么花,后台能追踪到实名。既让买菜付钱不留痕,又给反洗钱留了口子。
你平时用数字货币付过几笔?跟扫码比体验差别大吗?