
央行数字货币雪球越滚越大,从试点到普及普通人到底该关心什么
央行数字货币(数字人民币)从最初四个试点城市铺到全国,商户、银行、跨境支付场景一个接一个上线,像颗越滚越大的雪球。它早不是实验室里的概念,而是正在嵌入你我日常消费的基础设施,影响面远超想象。
技术上这颗雪球的摩擦系数在持续降低。从2020年广州、深圳、苏州、雄安四城起步央行数字货币雪球,到如今覆盖26个试点城市、数万家商户,兑换比例稳步提高。离线支付功能成熟后,断网也能完成交易,在偏远山区和应急救灾场景里真正有了用武之地,不再受网络条件束缚。
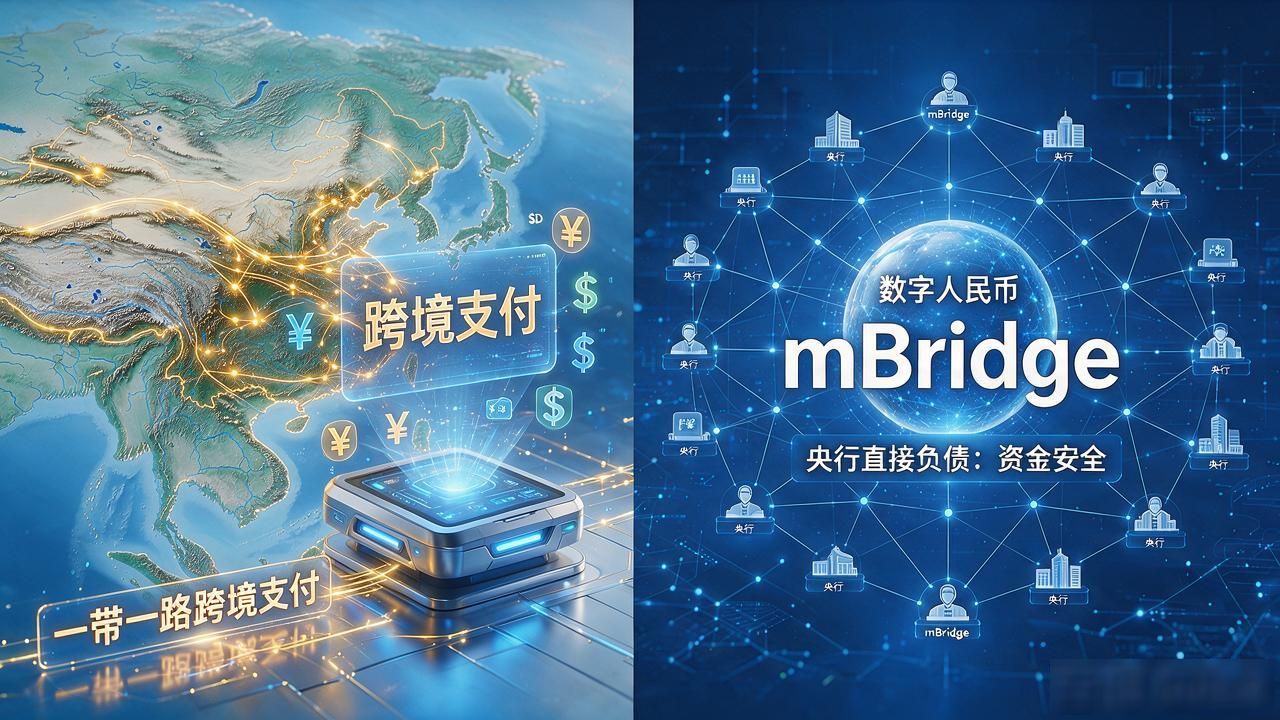
制度层面雪球同样在加速。跨境支付从"一带一路"试点推进到mBridge多边央行数字货币桥项目,人民币国际结算多了条技术通道。对普通储户来说央行数字货币雪球越滚越大,从试点到普及普通人到底该关心什么,数字人民币钱包是央行直接负债,不受50万存款保险上限约束,等于给资金安全多上了一层保险,心理安全感明显不同。
落到个人钱包,变化比想象中微妙。它不产生利息,本质是M0的数字化替代,没必要拿它去"投资"。但双离线支付、智能合约自动发放补贴、工资直发这些场景,正在悄悄改变资金流转效率。商户对账成本降了,消费者多了个免手续费的支付选项,体验上确实在变。
你周围已经有场景在用了吗?买菜、坐地铁、交学费,你最看重它哪个功能?评论区聊聊你的真实使用体验。