
数字货币和信用卡到底有啥区别?用了五年才发现真没你想的那么简单
我用了八年信用卡,又折腾了三年数字货币,两种工具差在哪一直没想透。今天把实际花过的钱和踩过的坑摊开说说。
信用卡最大的好处是成熟生态。国内几乎所有商户支持刷卡扫码,积分、免息期、分期玩法已经很完善。我去年光餐饮加油就攒了两万积分,换了一张往返机票。隐性成本在于套期利息,没还上的话15%左右的年利率很伤钱包。
数字货币在我身上的变化:去年在东南亚出差,用稳定币给当地供应商转账,到账秒级,汇率锁定在转账那一刻,省了1.5%跨境手续费。但国内基本用不了,而且价格波动实打实,我一笔USDT持有三个月亏了八个点。
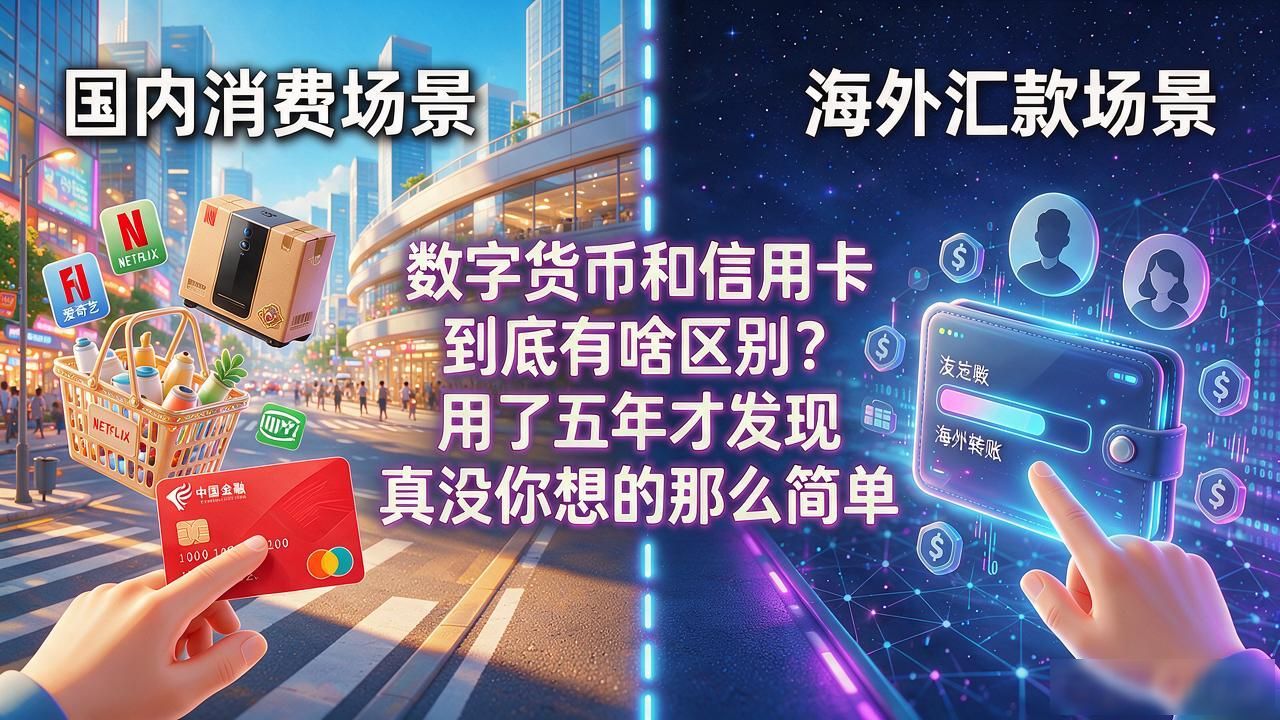
我现在的具体习惯:国内日常消费、订阅服务、大件购物全走信用卡,积分能抵一部分开销。涉及海外汇款、给国外家人打钱,才动用数字货币。两种工具更像不同车道,各走各的路,别混着操作。
一个提醒:数字货币的合规边界这两年一直在变数字货币和信用卡,去年上海那边收紧了一轮,不少国内用户被限制出金,资产冻在链上动弹不得。信用卡倒是稳当,但别把额度全刷爆。我朋友去年套了六万做分期,还了两年利息比本金还多三千块数字货币和信用卡到底有啥区别?用了五年才发现真没你想的那么简单,脸都绿了。
你现在主要用哪种?国内刷卡还是已经试了数字钱包?评论区说说你的真实感受。