
数字货币到底要解决啥?说人话就这几件,别被一堆术语绕晕了
做了十五年支付,跟各国央行和银行打交道多,发现聊数字货币总爱绕弯。它要解决的就几件具体事数字货币到底要解决啥?说人话就这几件,别被一堆术语绕晕了,不是什么宏大叙事,是行业磨了二十年的老毛病。
跨境汇款。菲律宾工人在沙特干一年,汇钱回棉兰老家,传统渠道五天到一周,手续费吃掉八到十个点,中间三四家银行层层加价。央行数字货币的硬指标是把跨境结算压到秒级,让汇款不经过任何商业银行中转,直接从发出方到收款方。
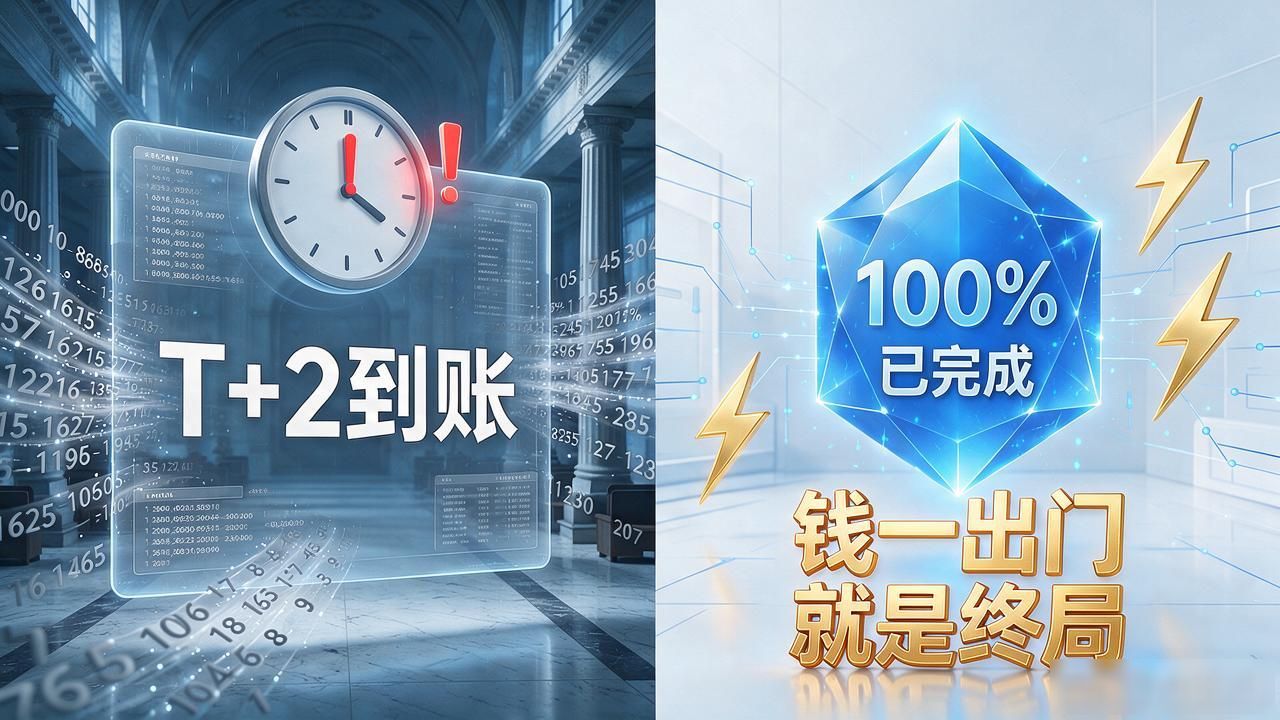
结算终局性。你刷卡付了一百万,银行说"已处理",但T+2才真正到账。中间两天钱处于悬而未决状态,对方若暴雷数字货币要解决,你付的钱就打了水漂。数字货币把支付和结算合成一步,钱一出门就是终局,没有中间地带。
可编程性。传统货币只能"给出去",不能附条件。你想说"这笔钱只能买粮不能买酒",做不到。数字货币支持智能合约,资金到账同时规则写死。补贴发放、供应链多级付款、保险理赔这些场景,这就是质变。
还有一个绕不开的问题:普惠和隐私的矛盾。全球十四亿成年人没有银行账户,数字货币理论上让一部手机就能接入金融体系。但每笔交易都被记录,底层用户极度不安。怎么做到监管看得到、普通人不被精准画像,是技术设计里最难的平衡。