
建信信托数字货币产品到底靠谱吗?门槛高不高建信信托数字货币产品到底靠谱吗?门槛高不高,普通人怎么参与,普通人怎么参与
建信信托确实把数字货币写进了业务版图建信信托数字货币,说白了就是拿数字人民币跟信托产品做结合,用数币做清结算、接钱包通道。我翻过它官网和公告,事情没那么玄,但信息散,普通人容易看花眼。
产品层面,建信信托并没有单独卖一个"数字货币理财"。它更多在底层接入数币,比如缴费分红走数币通道。你去产品列表翻,还是传统信托、家族信托这些老品类,数币只是基础设施升级,不是独立货架。
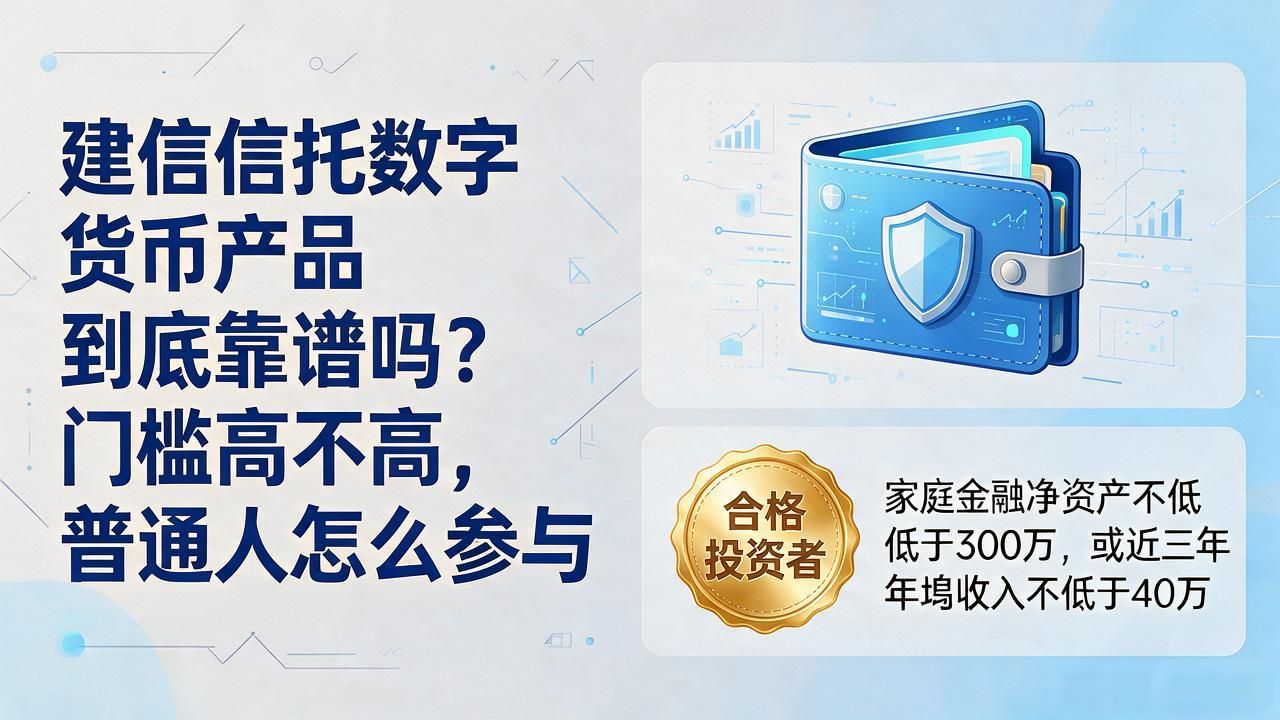
门槛没因为数币就降。合格投资者还是老规矩:家庭金融净资产不低于300万,或近三年年均收入不低于40万。数币钱包谁都能开、免费,但投建信信托的产品,该多少还是多少,别被"数字货币"四个字忽悠了。
风险我主要盯两点:政策上,数币流通规则还在细化,信托里绑了数币通道,结算规则一变流动性可能打折扣;产品上,建信信托是大行系,但任何信托都不承诺保本,底层资产和管理人才是核心,别光看标签。
我的做法:先做建信信托的投资者适当性测试,够格就让客户经理把说明书讲透,重点问底层资产和数币通道的具体角色。不够格就别急,先把家庭配置理清。数币钱包开一个,平时付水电费、薅个红包,体验体验就好。