
推行数字货币的意思,其实不只是把钱变成手机里的一个码
推行数字货币,远不是把纸币换成手机里的一个数字。它背后是一套从支付结算到货币政策传导的重新设计,牵动银行、商家、普通消费者三方的利益格局。
2026年,数字人民币已在全国多个城市落地,地铁、商超、政务缴费都能直接扫码。对普通人来说,最实在的变化是离线也能付款——手机没信号、没电,碰一碰照样结账。这在偏远山区、地下停车场等场景里推行数字货币的意思,其实不只是把钱变成手机里的一个码,比掏现金靠谱得多。
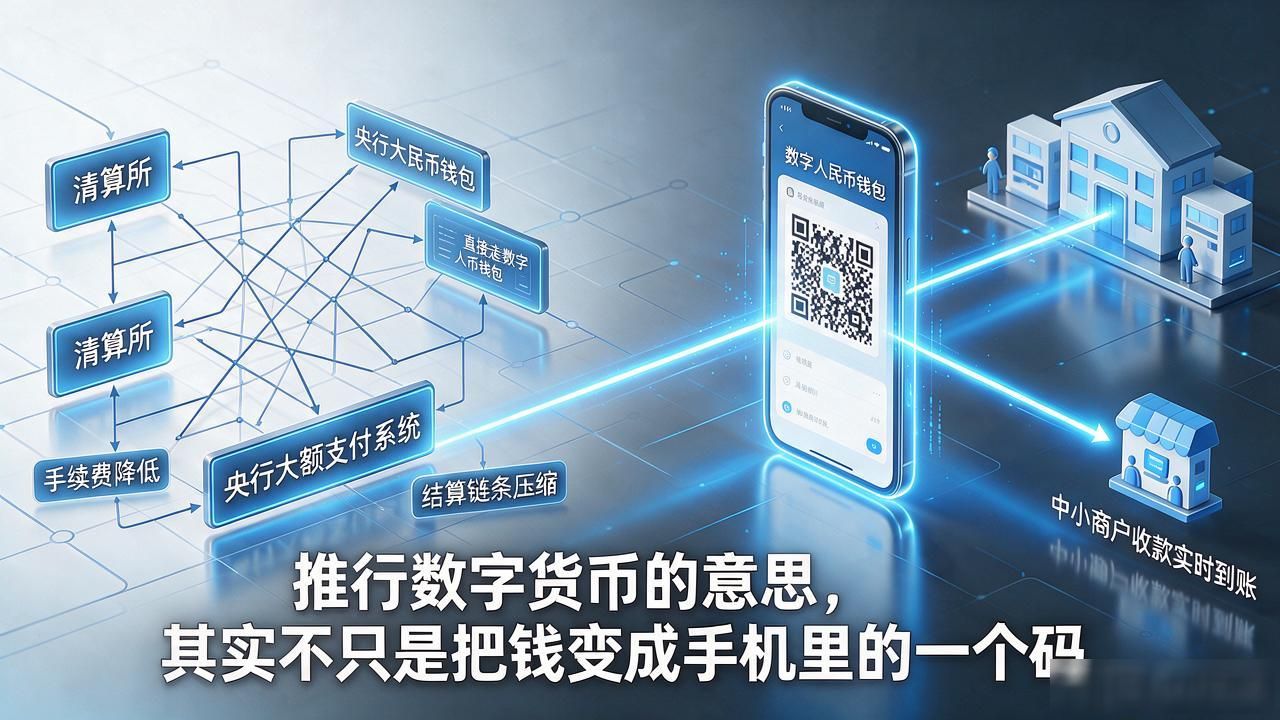
对银行和商户而言,推行数字货币意味着结算链条被大幅压缩。过去一笔跨行转账要绕道清算所、央行大额支付系统,现在直接走数字人民币钱包,中间环节少了,手续费自然降下来了。中小商户收款到账从T+1变成实时,现金流压力小了不少。
央行层面,数字货币让货币供应量可追溯、可编程。发一笔定向补贴,可以设定只能买米面油推行数字货币的意思,花完即焚,不用经过层层审批流转。这种精准滴灌的能力,是纸质货币和传统电子支付根本做不到的。
放到全球看,现行国际结算依赖SWIFT系统和美元清算通道。各国推行本币数字货币,本质上是给自己建一条不依赖他人结算体系的备用航道。2025年多国央行已启动跨境数字货币桥试点,中国也是核心参与方之一。