
数字货币模型怎么算?把核心公式拆成三步,比死背参数强十倍
数字货币模型看着唬人,本质上就是在算三样东西:价格预期、风险敞口、收益归因。很多刚入行的人一上来就堆参数、跑回测,结果模型跑出来的数跟盘面上对不上。我干了七八年量化,最大的感受是,模型不是越复杂越准,把底层逻辑想通了,几个关键变量摆正,比塞一百个特征强。
拿最常见的均值-方差框架来说,核心就是算两个数。一个是预期收益,通常用历史收益率的指数加权均值来估,给近端数据更高权重;另一个是协方差矩阵,里面藏着资产之间的相关系数。比特币和以太坊的相关性在牛市里能飙到0.9以上,熊市又能掉到0.3,这个数不固定数字货币模型怎么算?把核心公式拆成三步,比死背参数强十倍,得滚动更新,拿一年前的数据直接套,出来的配置比例基本是废的。
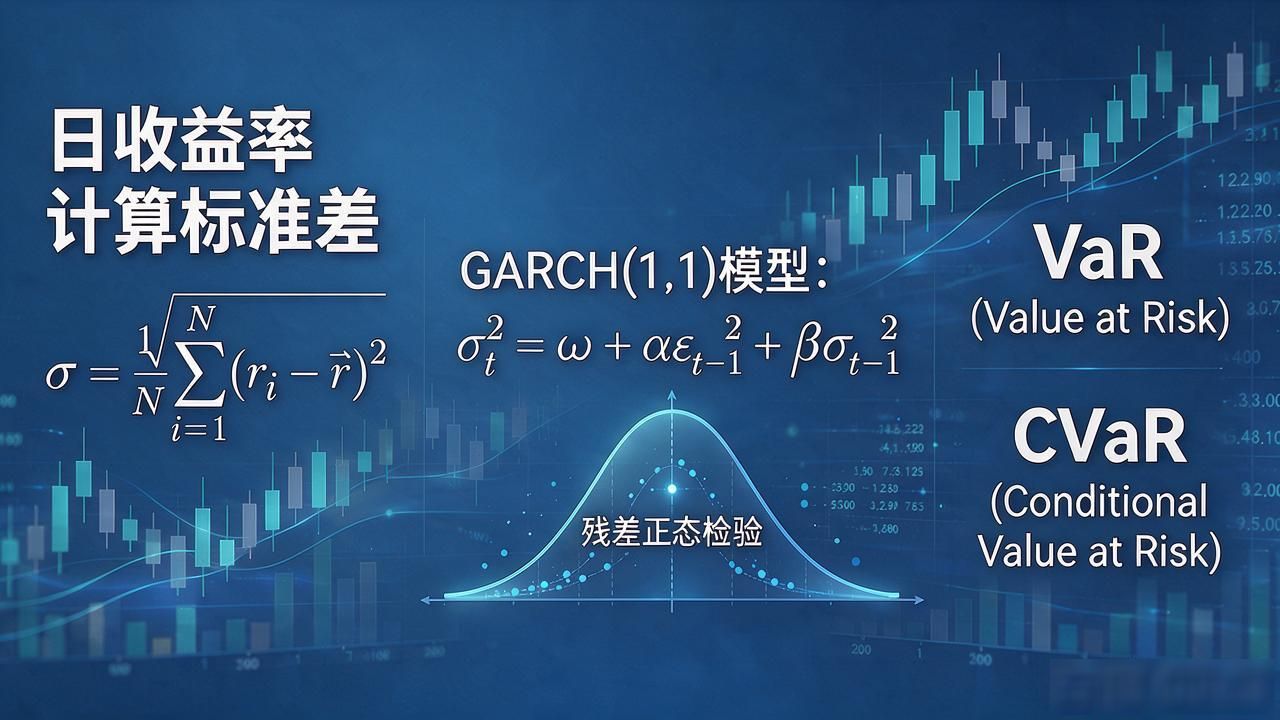
真正卡住人的地方在波动率的估法。用日收益率算标准差,听着简单,但加密货币24小时不停交易,跨时区的跳空、交易所宕机造成的缺失值都会把数字拉偏。实操里我习惯用GARCH(1,1)模型替代普通标准差,它能捕捉到波动率聚簇——大波动后面跟大波动,小波动后面跟小波动。把残差做正态检验数字货币模型怎么算,再看VaR和CVaR,风险这块才算兜住。
还有一点特别容易踩坑:模型里的参数别用"最优值",用"合理区间"。夏普比率算出来2.3就觉得自己天才了,换个时间段可能变成0.8。我一般把参数往保守了调,留出安全边际。模型跑通之后,拿三到六个月实盘小仓位验证,滑点和手续费这些摩擦成本全算进去,数字还站得住,才敢放大仓位。