
央行数字货币和网联支付到底是什么关系?底层通道到落地全讲透
干了二十多年清算,见过银联、网联一路演进。央行数字货币搭上网联这条通道,不是简单的技术叠加,而是整个支付结算底层逻辑在变。
很多人把数字人民币和网联混为一谈,其实不是。网联管的是银行卡和账户间的资金清算,数字人民币是央行负债央行数字货币网联支付,走的是专属运营机构通道。但小额零售场景下,运营机构会接入网联完成跨行转账,两者是"并行加嵌套"的关系。
我去年去杭州一家社区菜场蹲了三天,摊主扫码盒底层同时跑着微信、支付宝和数科钱包。刷数币那笔钱,从手机到摊主账户,中间过的是运营行清算系统央行数字货币和网联支付到底是什么关系?底层通道到落地全讲透,跨行时再走网联。商户感知不到这条链路,风控团队却全看得到。
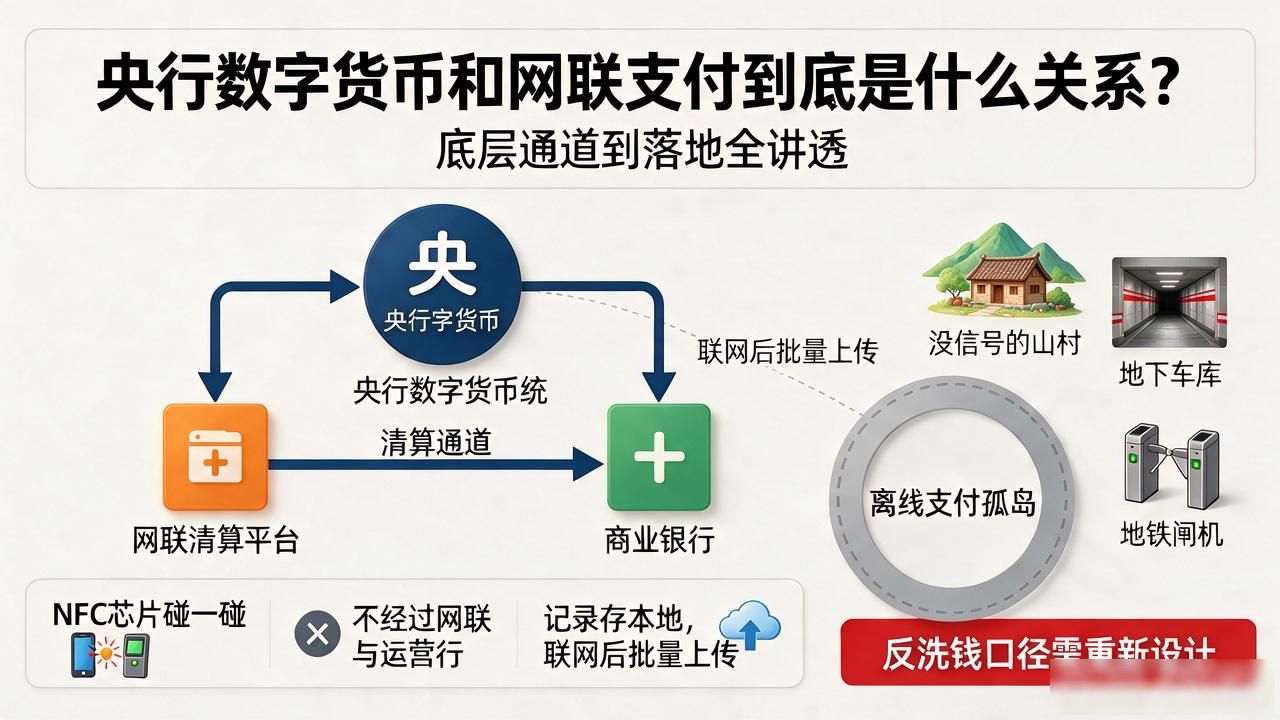
真正有意思的是离线支付这条线。没信号的山村、地下车库、地铁闸机,数币靠NFC芯片碰一碰就完成交易,不经过网联,也不经过运营行。记录存本地,联网后批量上传。清算拓扑图里多了一个"离线孤岛"节点,反洗钱口径都得重新设计。
对企业端,网联加数币的混合通道让对公支付多了一条合规路径。国企发工资、跨境结算,用数币比走SWIFT快两个量级,费用也低。但银行系统得同时对接两套报文标准,我认识的那几家城商行,IT部门排到明后年才能改完。
通道在变,钱没变。底层架构每挪一步,末端商户和储户感受到的,就是扫码��了一两秒、到账少了个"处理中"。